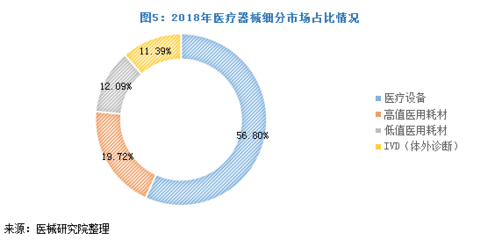
2018年,全球医疗器械市场继续保持稳健增长态势,技术创新与需求升级共同推动行业进入新的发展阶段。与此中国医疗器械市场在政策红利、人口老龄化和医疗刚需的驱动下,呈现出高速增长与结构优化的双重特征。本文将从全球格局、中国表现、细分领域、政策环境及未来趋势等维度,全面解析2018年医疗器械市场的发展状况。
一、全球医疗器械市场:规模稳步扩大,头部集中度高
2018年,全球医疗器械市场规模约为4300亿美元,同比增长约5.5%。从区域分布看,北美地区仍是最大市场,占比超过40%;欧洲紧随其后,占比约30%;亚太地区增速最快,成为全球增长的主要引擎。
市场集中度方面,美敦力、强生、雅培、西门子医疗、飞利浦等跨国巨头依然占据主导地位。这些企业通过持续研发投入和并购整合,在心血管、影像、骨科、IVD(体外诊断)等高值耗材领域保持领先。值得注意的是,2018年多起大型并购交易落地,如美敦力收购Mazor Robotics、西门子医疗收购Altosten等,进一步重塑了竞争格局。
二、中国医疗器械市场:增速领跑全球,国产替代加速
2018年,中国医疗器械市场市场规模约为5300亿元人民币,同比增长约20%,远高于全球平均增速。中国已成为全球第二大医疗器械市场,仅次于美国。
- 政策驱动明显:分级诊疗、鼓励社会办医、支持国产设备采购等政策陆续出台,为国内市场扩容提供了制度保障。特别是《创新医疗器械特别审批程序》的深化实施,加快了创新产品上市速度。
- 国产替代进程加快:在监护仪、生化诊断、心血管支架、DR(数字X射线摄影)等领域,国产企业市场份额显著提升。迈瑞医疗、联影医疗、乐普医疗、微创医疗等龙头企业表现突出。以监护仪为例,迈瑞医疗已占据国内主导地位,并成功打入海外高端市场。
- 资本热度不减:2018年,国内医疗器械领域投融资事件超过200起,总金额逾300亿元。高值耗材、IVD、医疗机器人、AI辅助诊断等细分赛道备受资本青睐。
三、细分领域发展亮点
- 体外诊断(IVD):2018年全球IVD市场规模约700亿美元,中国市场规模约为600亿元人民币,增速超过15%。化学发光、分子诊断、POCT(即时检验)等高端领域增长迅猛,国产企业如安图生物、迈克生物、万孚生物等逐步打破进口垄断。
- 医学影像:全球影像市场规模约400亿美元,中国占比约15%。联影医疗、迈瑞医疗等企业在CT、MR、超声等领域不断推出新品,国产化率持续提升。
- 心血管介入:作为高值耗材核心赛道,2018年中国心血管介入器械市场规模约500亿元,同比增长约18%。药物洗脱支架、生物可吸收支架、TAVR(经导管主动脉瓣置换)等产品快速放量。
- 骨科与口腔:骨科植入物市场保持两位数增长,国产关节、脊柱产品逐步获得临床认可。口腔领域,种植牙和隐形正畸市场爆发,成为新的增长点。
- 医疗机器人与AI:2018年,手术机器人、康复机器人、AI辅助诊断系统等新兴领域加速落地。天智航、柏惠维康等国产手术机器人企业获得融资,产品进入临床推广阶段。
四、政策与监管环境
2018年,中国医疗器械监管体系进一步完善。国家药品监督管理局挂牌成立,医疗器械注册审批制度改革深化,临床试验审批改为默许制,注册人制度试点扩大。带量采购在部分省市试点,推动高值耗材降价,对行业格局产生深远影响。
“互联网+医疗健康”政策鼓励远程医疗、智能穿戴设备发展,为家用医疗器械和移动医疗产品开辟了新空间。
五、挑战与隐忧
尽管发展势头良好,但2018年医疗器械市场也面临一些挑战:
- 高端产品核心技术仍受制于人,部分关键零部件依赖进口;
- 企业规模普遍偏小,研发投入不足,同质化竞争严重;
- 带量采购、医保控费等政策带来价格压力,企业盈利能力承压;
- 国际市场贸易摩擦加剧,出口环境不确定性增加。
六、未来展望
展望2019年及以后,医疗器械行业将呈现以下趋势:
- 创新驱动:AI、5G、3D打印、新材料等技术深度融合,推动产品智能化、精准化;
- 国产替代深化:政策持续倾斜,国产企业在中高端领域有望实现更大突破;
- 行业整合加速:并购重组、战略合作日益频繁,头部企业集中度提升;
- 全球化布局:国内龙头企业加快“出海”,参与全球竞争;
- 监管科学化:审评审批提速与全生命周期监管并重,行业规范化水平提高。
2018年是医疗器械市场蓬勃发展与结构性变革的一年。全球市场稳中有进,中国市场朝气蓬勃,为未来数年的高速成长奠定了坚实基础。